
Oleh: Nursyahril (Pengamat Ekonomi Syariah)
Di tengah berkembangnya industri keuangan syariah, pertanyaan penting yang patut diajukan bukan semata-mata seberapa banyak lembaga keuangan menggunakan label syariah, melainkan sejauh mana prinsip keadilan, kepastian hukum, dan kemitraan benar-benar hadir dalam praktik pembiayaan.
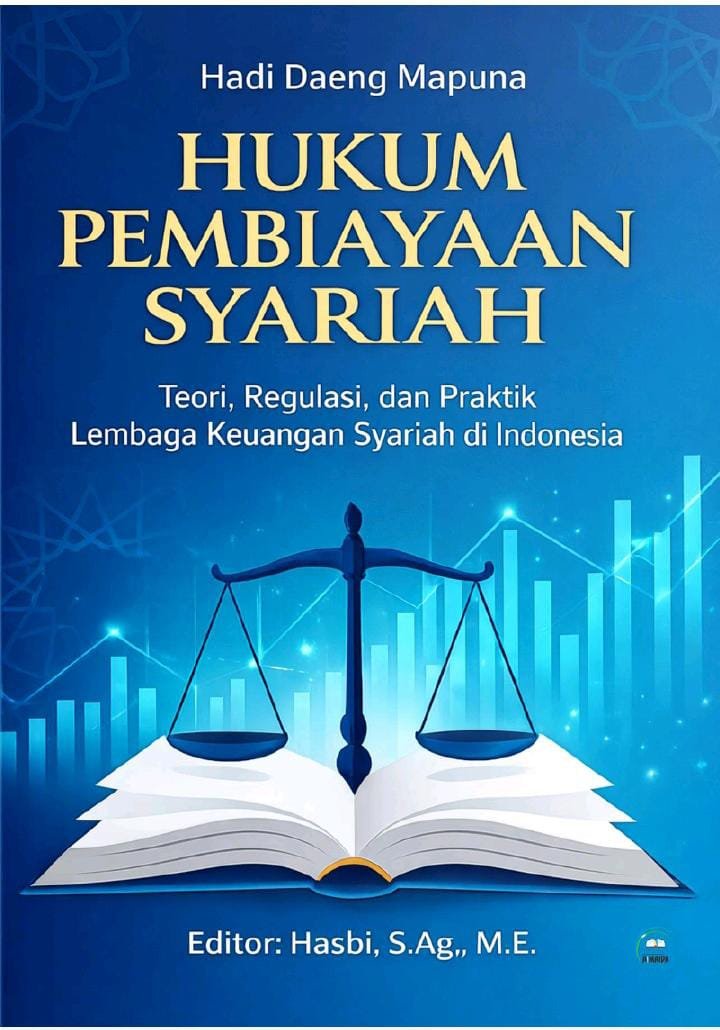
Persoalan itulah yang membuat buku Hukum Pembiayaan Syariah: Teori, Regulasi, dan Praktik Lembaga Keuangan Syariah di Indonesia karya Hadi Daeng Mapuna relevan untuk dibaca. Buku yang diterbitkan Pusaka Almaida pada 2026 ini berupaya mempertemukan prinsip-prinsip hukum Islam dengan kerangka regulasi nasional serta mekanisme operasional lembaga keuangan syariah.
Bagi pembaca yang ingin memahami hukum pembiayaan syariah secara sistematis, buku ini menawarkan peta awal untuk menelusuri bagaimana akad, regulasi, kelembagaan, dan pengawasan membentuk satu kesatuan dalam transaksi keuangan.
Namun, sebagaimana bidang hukum yang terus berkembang, manfaat buku ini juga perlu dibaca bersama kebutuhan untuk menguji penerapan konsep dan mengikuti perubahan regulasi.
Melampaui Perdebatan Bunga dan Riba
Salah satu gagasan mendasar yang dibangun buku ini adalah bahwa pembiayaan syariah tidak cukup dipahami sebagai sistem keuangan yang menghindari riba. Di balik ketentuan tersebut terdapat prinsip etika transaksi, kejelasan akad, tanggung jawab para pihak, dan orientasi kemaslahatan.
Pada bagian awal, Hadi menguraikan landasan filosofis dan historis pembiayaan syariah, kemudian menghubungkannya dengan sumber hukum Islam dan peraturan perundang-undangan di Indonesia. Pendekatan ini membantu pembaca melihat bahwa transaksi syariah bekerja dalam dua ranah sekaligus: kepatuhan terhadap prinsip agama dan kepastian hukum dalam sistem nasional.
Perspektif tersebut penting karena suatu transaksi tidak otomatis mencerminkan keadilan hanya karena menggunakan istilah Arab atau mencantumkan akad syariah dalam dokumennya. Keabsahan dan kualitas pelaksanaannya tetap bergantung pada substansi kesepakatan, kejelasan hak dan kewajiban, serta kepatuhan terhadap ketentuan yang berlaku.
Dengan demikian, pembiayaan syariah seharusnya tidak berhenti pada persoalan nomenklatur. Yang lebih penting adalah apakah prinsip yang mendasarinya benar-benar tercermin dalam hubungan antara lembaga keuangan dan nasabah.
Akad sebagai Fondasi Transaksi
Pembahasan mengenai berbagai akad menjadi bagian penting buku ini. Pembaca diperkenalkan pada murabahah sebagai akad jual beli dengan margin keuntungan yang disepakati, ijarah sebagai akad sewa, serta mudharabah dan musyarakah sebagai bentuk kerja sama usaha.
Keberagaman akad tersebut menunjukkan bahwa pembiayaan syariah memiliki karakter yang tidak tunggal. Setiap akad membawa konsekuensi hukum, pola hubungan, dan pembagian tanggung jawab yang berbeda.
Dalam pembiayaan berbasis kemitraan, misalnya, persoalan pembagian hasil tidak dapat dilepaskan dari pengelolaan usaha, transparansi laporan keuangan, dan pembagian risiko. Buku ini juga menyinggung potensi moral hazard, tingginya biaya pengawasan usaha, serta rendahnya pemahaman masyarakat terhadap mekanisme bagi hasil.
Di sinilah pembahasan buku memperoleh relevansi praktis. Prinsip kemitraan yang ideal membutuhkan tata kelola yang dapat dijalankan, bukan hanya rumusan normatif. Tanpa keterbukaan informasi dan mekanisme pengawasan yang memadai, hubungan yang seharusnya dibangun atas dasar kepercayaan dapat menghadapi persoalan serius.
Meski demikian, pembaca tetap perlu membedakan karakter setiap akad. Tidak semua pembiayaan syariah menggunakan mekanisme bagi hasil; akad jual beli, sewa, dan pinjaman kebajikan memiliki struktur serta konsekuensi masing-masing. Pemahaman atas perbedaan tersebut menjadi syarat penting agar prinsip syariah tidak disederhanakan menjadi satu model transaksi.
Regulasi dan Pengawasan: Siapa Menjamin Kepatuhan?
Buku ini juga menguraikan kedudukan regulasi dan kelembagaan dalam penyelenggaraan pembiayaan syariah. Pembahasan mengenai Otoritas Jasa Keuangan (OJK), Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI), dan Dewan Pengawas Syariah (DPS) memperlihatkan bahwa kepatuhan dalam industri ini memiliki dimensi yang saling berkaitan.
Fatwa syariah memberikan pedoman mengenai kesesuaian produk dengan prinsip Islam, sementara regulator menjalankan kewenangan sesuai kerangka hukum sektor jasa keuangan. DPS berperan mengawasi penerapan prinsip syariah di tingkat lembaga.
Susunan tersebut menegaskan bahwa kepatuhan syariah tidak dapat dipisahkan dari tata kelola, pengawasan, dan perlindungan konsumen. Sebuah produk bukan hanya perlu memiliki dasar akad yang tepat, tetapi juga harus dijalankan melalui prosedur yang dapat dipertanggungjawabkan.
Meski demikian, uraian regulasi dalam buku hukum perlu dibaca secara kritis terhadap perkembangan zaman. Perubahan peraturan, munculnya model bisnis baru, dan digitalisasi layanan keuangan menuntut pembaca untuk memeriksa kembali ketentuan yang berlaku ketika hendak menerapkannya dalam kasus konkret.
Karena itu, buku ini dapat menjadi landasan pembelajaran, tetapi tidak seharusnya diperlakukan sebagai satu-satunya rujukan untuk menentukan posisi hukum suatu perkara tanpa pemeriksaan terhadap regulasi terbaru.
Kekuatan dan Ruang Pengembangan
Salah satu kekuatan buku ini terletak pada susunannya yang sistematis. Materi disajikan melalui tujuan pembelajaran, pembahasan, referensi, dan evaluasi. Pada bagian akhir, pembaca juga memperoleh soal pilihan ganda, pertanyaan esai, studi kasus, serta glosarium istilah penting.
Struktur tersebut menjadikan buku ini berguna terutama bagi mahasiswa hukum ekonomi syariah, mahasiswa ekonomi, dan pembaca yang sedang membangun pemahaman dasar tentang sistem pembiayaan syariah.
Pembahasan tidak hanya berhenti pada teori akad, tetapi juga bergerak menuju persoalan kelembagaan, manajemen risiko, pengawasan, dan prospek industri. Buku ini bahkan mengangkat tantangan literasi masyarakat, keterbatasan sumber daya manusia, keamanan siber, perlindungan data, serta kesenjangan antara konsep akad dan pelaksanaan di lapangan.
Namun, keluasan cakupan tersebut juga menghadirkan tantangan tersendiri. Banyaknya topik dalam satu buku pengantar membuat pembaca perlu membedakan antara pemahaman konseptual dan analisis mendalam terhadap persoalan tertentu. Untuk kebutuhan penelitian hukum atau penanganan perkara, pembaca masih perlu menelusuri sumber primer, regulasi terkait, dan kajian yang secara khusus membahas kasus yang dihadapi.
Penggunaan contoh kasus dan evaluasi pembelajaran merupakan modal yang baik. Akan tetapi, efektivitasnya tetap bergantung pada ketepatan penerapan konsep, kejelasan argumentasi, dan kemampuan pembaca menghubungkan teori dengan situasi nyata.
Dengan kata lain, buku ini lebih tepat ditempatkan sebagai landasan untuk memahami peta hukum pembiayaan syariah, bukan sebagai pengganti penelitian lebih lanjut atau pemeriksaan terhadap ketentuan hukum yang berlaku.
Prospek Besar, Tantangan Tidak Ringan
Pada bagian mengenai tantangan dan prospek, penulis menyoroti rendahnya literasi keuangan syariah, kebutuhan transformasi digital, keterbatasan modal dan sumber daya manusia, serta persoalan kepatuhan syariah dalam praktik.
Pembahasan ini memperlihatkan bahwa masa depan pembiayaan syariah tidak cukup ditopang oleh pertumbuhan produk dan perluasan pasar. Kepercayaan masyarakat juga bergantung pada kemampuan lembaga menjelaskan akad secara transparan, memberikan perlindungan yang layak kepada nasabah, serta memastikan bahwa prinsip syariah diterapkan secara konsisten.
Digitalisasi dapat memperluas akses layanan keuangan, tetapi sekaligus membawa persoalan keamanan data, pengawasan, dan tanggung jawab hukum. Sementara itu, pembiayaan berbasis kemitraan berpotensi mendukung usaha produktif, tetapi membutuhkan sistem pengelolaan risiko dan pelaporan yang memadai.
Karena itu, cita-cita menjadikan Indonesia sebagai pusat keuangan syariah tidak cukup diwujudkan melalui optimisme terhadap besarnya potensi pasar. Diperlukan peningkatan kualitas sumber daya manusia, penguatan tata kelola, literasi masyarakat, dan konsistensi penegakan ketentuan.
Dalam konteks tersebut, nilai utama pembiayaan syariah justru diuji ketika berhadapan dengan kepentingan ekonomi, risiko bisnis, dan kebutuhan perlindungan masyarakat.
Penutup: Mengembalikan Substansi pada Prinsip
Buku Hukum Pembiayaan Syariah: Teori, Regulasi, dan Praktik Lembaga Keuangan Syariah di Indonesia menawarkan pengantar yang sistematis untuk memahami hubungan antara prinsip hukum Islam, regulasi nasional, akad pembiayaan, dan kelembagaan keuangan syariah.
Kekuatan utamanya terletak pada keluasan materi dan susunan pembelajaran yang membantu pembaca menelusuri berbagai aspek pembiayaan syariah. Pada saat yang sama, pembaca perlu bersikap kritis terhadap perkembangan regulasi dan mendalami kembali persoalan tertentu melalui sumber hukum serta kajian yang lebih spesifik.
Buku ini layak dipertimbangkan sebagai bacaan awal bagi mahasiswa, akademisi, praktisi, dan masyarakat yang ingin memahami dasar hukum pembiayaan syariah. Bagi pembaca yang membutuhkan analisis untuk kepentingan profesional, pendalaman lebih lanjut tetap diperlukan.
Pada akhirnya, ukuran keberhasilan pembiayaan syariah bukan terletak pada seberapa sering istilah syariah digunakan, melainkan pada seberapa konsisten prinsip keadilan, transparansi, tanggung jawab, dan kepastian hukum diwujudkan dalam transaksi nyata. Di titik itulah teori, regulasi, dan praktik seharusnya bertemu.